東芝が上場廃止した決定的な理由とは?買収の裏側と2026年の現在地
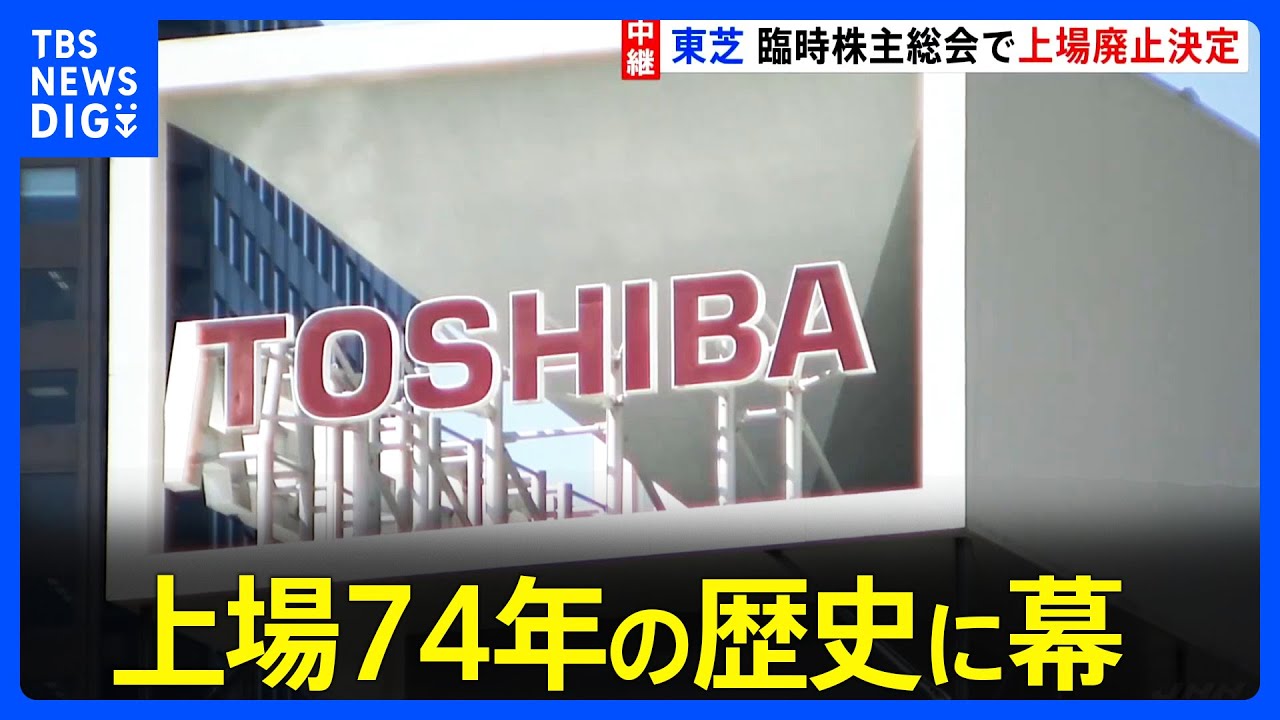
2023年12月20日、日本の産業界を牽引してきた総合電機メーカーの東芝が東京証券取引所から姿を消し、1949年5月の再上場以来続いてきた74年間の株式上場の歴史に幕を下ろしました。明治期の創業から約150年にわたり日本のインフラと家電文化を支えてきた名門企業の非公開化は、国内外の市場関係者に大きな衝撃を与えました。
上場廃止から2年余りが経過した2026年現在、日本産業パートナーズ(JIP)の傘下で進む経営再建はどこまで到達しているのでしょうか。74年の歴史に終止符を打つことになった構造的な要因やTOB(株式公開買付け)による完全子会社化の経緯、当時の株主への対応から最新の業績動向、そして市場が注視する再上場の可能性に至るまで、取材データと公式発表資料に基づき徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:東芝は2023年12月20日に上場廃止となり、日本産業パートナーズ(JIP)主導の国内連合による買収(総額約2兆円)で非公開化された。
- 要点2:上場廃止の決定的な理由は、2015年の不正会計と米原発事業の巨額損失を機に流入した「物言う株主(アクティビスト)」との対立による経営の停滞にある。
- 要点3:2026年現在は約4,000人規模の人員適正化を経てインフラ・デジタル事業へ集中投資を進めており、2028〜2029年頃の再上場が現実的な焦点となっている。
日本を代表する大企業・東芝の上場廃止はなぜ起きた?74年の歴史に幕を下ろした決定的な理由
かつて「サザエさん」の単独スポンサーとしてお茶の間に親しまれ、半導体から原子力発電まで手掛けた巨大コングロマリットは、なぜ株式市場から退場せざるを得なかったのでしょうか。東芝の上場廃止の理由を紐解くと、単なる業績悪化ではなく、約8年間にわたる複合的なガバナンス崩壊の連鎖が浮かび上がります。
すべての発端は、2015年に発覚した不正会計問題でした。第三者委員会の調査報告書によると、2008年度から2014年度第3四半期までの約7年間で、インフラ事業やパソコン事業などを中心に総額2,248億円(税引前利益ベース)もの利益水増しが行われていた事実が判明しました。当時の歴代3社長が辞任した記者会見で、田中久雄社長(当時)が「不適切な会計処理」という言葉を繰り返した際の硬い表情と、経営トップによる過大な利益目標の押し付け(「チャレンジ」と呼ばれた社内圧力)の実態は、日本のコーポレートガバナンス史における重大な転換点として記録されています。
さらに決定的な打撃となったのが、2016年末に表面化した米原子力子会社ウェスチングハウス(WH)を巡る巨額損失です。米国での原発建設コストが想定をはるかに超えて膨らみ、最終的に7,000億円を超える損失を計上して2017年3月期に債務超過へ転落しました。このままでは東証の上場廃止基準に抵触するため、東芝経営陣は「稼ぎ頭」であった半導体メモリ事業(現・キオクシア)の売却を決断すると同時に、緊急の資金調達に踏み切ります。
このとき実施された約6,000億円の第三者割当増資こそが、後に非公開化を選ばざるを得なくなる直接の引き金となりました。公式決算資料および報道各社の取材データによると、増資を引き受けたのはエフィッシモ・キャピタル・マネージメントや3Dインベストメント・パートナーズなど、海外の物言う株主(アクティビスト)約60社でした。
危機は脱したものの、短期的な株主還元や企業価値向上を求めるアクティビストと、中長期的なインフラ事業を守りたい経営陣との間で深刻な対立が常態化します。2022年3月の臨時株主総会では、経営陣が提案した「企業2分割案」と大株主側が求めた「非公開化の再検討案」の双方が否決されるという異例の事態に陥りました。島田太郎社長が当時の会見やインタビューで「株主構成が複雑化し、一本の成長戦略に向けて意思決定を迅速に行うことが極めて困難だった」と吐露した通り、株主構成のリセットによる経営の自由度回復が、上場廃止を決断した最大の理由です。

TOB買収価格と株主への影響|日本産業パートナーズ主導の完全子会社化とデータ比較
迷走を極めた再建策の末、東芝が最終的に選択したのは、国内ファンドの日本産業パートナーズ(JIP)を軸とする国内企業連合による買収提案でした。2023年8月から9月にかけて実施されたTOB(株式公開買付け)には、ロームやオリックス、中部電力など国内事業会社約20社とメガバンク各行が参画し、買収総額は約2兆円規模に達しました。
このプロセスにおいて、多くの個人投資家が検索した「東芝の株はどうなるのか」という疑問に対する答えは、「1株4,620円での完全買取(金銭交付)」でした。TOB成立後、2023年11月22日の臨時株主総会で株式併合議案が可決され、TOBに応募しなかった一般株主の保有株についても強制買取(スクイーズアウト)の手続きが取られました。これにより、上場廃止日まで株を持ち続けていた投資家にも、最終的にTOB買収価格と同額の1株あたり4,620円の端数株処分代金が支払われ、すべての既存株主が入れ替わる形でJIP陣営の完全子会社となっています。
東芝の上場廃止にまつわる主要データと、一般的な大型MBO・TOB案件との比較は以下の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 上場廃止日 | 2023年12月20日(上場期間74年7ヶ月) | TOB成立から約3ヶ月後に廃止 | 戦後日本の高度経済成長を象徴する歴史的区切り |
| TOB買収価格・総額 | 1株4,620円(買収総額:約2兆円) | 国内大型TOBは数千億円規模が中心 | 国内企業の非公開化案件として過去最大級の規模 |
| 買収プレミアム率 | 公表前営業日終値比で約9.7%(検討報道前比で約13%) | 一般的なTOBプレミアムは30%〜40%前後 | 長引く交渉と業績悪化によりプレミアムは低水準に留まった |
| 買収資金の内訳 | 国内企業約20社出資+銀行団融資約1.2兆円(LBOを含む) | 自己資金比率30%〜50%+LBOローン | 巨額の有利子負債を抱えての再出発となり金利負担が重荷 |
| 再上場の目標時期 | 非公開化から約5年後(2028年〜2029年頃を想定) | ファンド傘下企業のエグジットは通常3〜5年 | 2026年現在は構造改革の折り返し地点にあり営業利益率10%が鍵 |
【2026年最新】東芝の現在と経営再建の真相|4000人規模の人員削減から再上場の可能性まで
非公開化によって株主総会での混乱から解放された東芝ですが、2024年から2026年現在に至る経営再建の道のりは決して平坦なものではありません。最大のハードルは、買収時に金融機関から借り入れた約1兆2,000億円にのぼる巨額のLBO(レバレッジド・バイアウト)ローンの返済と金利負担です。
再建のスピードを上げるため、東芝は2024年5月に中長期の経営指針となる「東芝再興計画」を発表しました。公式発表資料によると、国内グループ従業員(約6万7,000人)の約6%にあたる最大4,000人規模の人員削減(早期退職の募集)を断行し、本社機能やバックオフィス部門のスリム化を進めるとともに、オフィス拠点の統合によって年間約1,000億円規模のコスト削減を実現する計画を推進してきました。
2026年現在の東芝の事業ポートフォリオを見ると、かつての「総合電機メーカー」としての姿は完全に過去のものとなっています。白物家電やテレビ、パソコン、医療機器といったBtoC(消費者向け)および周辺事業はすでに売却済みであり、現在は以下の領域に経営資源を集中させています。
- エネルギー・社会インフラ事業:送配電ネットワーク(グリッド)、再生可能エネルギー関連設備、防衛・官公庁向けシステム、鉄道・水処理インフラ。生成AIデータセンターの急増に伴う電力需要の拡大が追い風となり、2025年から2026年にかけて収益の柱として堅調に推移しています。
- パワー半導体事業(ロームとの連携):JIP連合に3,000億円を出資したロームとの協業により、電気自動車(EV)や産業機器向けのパワー半導体の生産・開発体制を統合・効率化しています。
- デジタル・量子技術(DE/DX):島田太郎社長が掲げる「データの価値化」を軸に、量子暗号通信やインフラ保守のAI自動化プラットフォームを伸ばしています。
- キオクシアホールディングス株の行方:東芝が約40%の議決権を持つ半導体大手キオクシアが2024年12月に東証プライム市場へ新規上場を果たしたことで、東芝が保有する株式の段階的な売却・資金化を通じた借入金返済の道筋が見え始めています。
投資家や市場関係者が最も関心を寄せる東芝の再上場の可能性について、JIP陣営と金融機関の間では「買収から5年後となる2028年〜2029年頃の再上場」が基本シナリオとして共有されています。ただし、約2兆円で買収した企業価値を上回る時価総額で再上場させるためには、売上高営業利益率をかつての3〜4%水準から10%以上へ引き上げることが絶対条件となります。2026年現在はリストラによる固定費削減効果と送配電事業の好調により利益率は改善傾向にあるものの、日銀の利上げ局面に伴う金利負担を跳ね返すだけの持続的な成長力を証明できるかが、後半戦の勝負所となっています。
【実態検証】元株主や社員の生の声と現場目線で見えたリアルな爪痕
約2兆円という歴史的なTOB劇の裏側で、長年東芝を支えてきた個人株主や現場の社員たちはどのような現実に直面したのでしょうか。SNSやYahoo!ファイナンスの掲示板、5ちゃんねる、さらには経済誌に寄せられた社員の手記や証言を検証すると、ニュースの表面だけでは見えない生々しい感情が浮かび上がります。
まず、個人投資家のコミュニティでは、上場廃止が決まった2023年末から強制買取の精算が行われた2024年にかけて、複雑な反応が交錯しました。
- 長期保有していた高齢株主の声:「親の代から配当を楽しみに30年以上持っていた株が、強制買取で手元から消えるのは本当に寂しい。端数株処分の書類が束になって届き、確定申告の計算に苦労した」
- 不正会計以降に参入した投資家の声:「6,000円台への高騰を期待する向きもあったが、毎年のように経営陣と外資ファンドが揉めて株価が乱高下するのに疲れ果てていた。1株4,620円で現金化され、ようやく呪縛から解放された気分だ」
このように、TOBに応募せずスクイーズアウト(強制買取)となった株主に対しては、上場株式の譲渡所得ではなく「みなし配当」や「非上場株式の譲渡」として税務処理が必要になるケースが発生し、ネット上のQ&Aサイトや投資家フォーラムでは確定申告の手続きに関する相談が相次ぎました。
一方、社内現場の空気はどう変わったのでしょうか。2024年に実施された50歳以上を中心とする早期退職募集の現場では、報道各社の取材に応じた中堅・ベテラン社員から「不祥事のたびに優良な子会社が切り売りされ、優秀な若手や技術者が次々と去っていくのを8年間見続けてきた。非公開化でようやく現場の技術開発に集中できるという安堵感がある一方、JIPというファンドの管理下で数字へのプレッシャーはこれまで以上にシビアになっている」というリアルな証言が聞かれました。外資アクティビストの圧力から国内ファンドの規律へと重心が移ったのが、2026年現在の社内の偽らざる実態です。
一般に知られていない盲点とネットの誤解|「上場廃止=倒産」ではない構造的真実
ネット検索やSNS上では、いまだに「東芝は上場廃止になった=倒産・経営破綻した」と誤解している声が少なくありません。しかし、ここには日本の株式市場の仕組みに関する大きな盲点が存在します。
日本航空(JAL)が2010年に会社更生法を申請して上場廃止(100%減資で株券が無価値化)となったケースとは異なり、東芝の上場廃止は「TOB(株式公開買付け)による完全子会社化」です。株主には1株4,620円の対価が支払われており、東芝という企業自体は営業を続け、インフラや防衛、エネルギー分野で数兆円規模の売上を上げ続けています。
さらに重要な視点は、JIP(日本産業パートナーズ)のこれまでの実績です。JIPは過去にソニーからパソコン事業を切り離した「VAIO」や、オリンパスから分社化したカメラ事業の「OMデジタルソリューションズ」、日立金属(現・プロテリアル)などの買収・再建を手掛けてきました。「大企業の構造改革を非上場環境で断行し、スリム化して再生させる」のが同ファンドの得意とするモデルであり、東芝の非公開化もまさにその延長線上に位置づけられます。
【プロの結論】組織社会学・共依存の視点から見出すべきガバナンスの教訓と向いている人の判断基準
なぜ日本を代表するエリート集団であった東芝が、これほど長期にわたって自浄作用を失ってしまったのでしょうか。組織社会学および心理学のフレームワークから分析すると、そこには日本社会でたびたび議論される「歪な共依存関係」と「心理的バウンダリー(境界線)の崩壊」という構造的病理が見て取れます。
第一に、2015年の不正会計問題で象徴的だった「チャレンジ」という名の利益水増し強要は、家庭内における支配的な親(いわゆる毒親問題)と子どもの関係性に極めて近い構造を持っていました。「会社のため」「伝統ある名門の体面を守るため」という大義名分のもと、上司と部下の間にあるべき健全な心理的バウンダリー(職業倫理と違法行為を分ける境界線)が麻痺し、トップの不合理な要求を誰も拒絶できない組織風土が形成されていたのです。
第二に、2017年の増資以降に陥った経営陣と海外アクティビストの関係も、一種の「企業と株主の共依存」でした。東芝は債務超過による上場廃止を避けるためにアクティビストの資金にすがり、アクティビストは高値でのエグジット(売却益)を得るために東芝に留まり続けました。互いに相手を必要としながらも、目指す時間軸が異なるために激しく攻撃し合い、結果として6年間も重要な設備投資や成長戦略が凍結されるという機能不全を招いたのです。2023年末の上場廃止は、この負の連鎖を断ち切るための「外科手術的な境界線の引き直し」であったと評価できます。
これらの構造的真実を踏まえ、2026年現在の新生・東芝と関わるべき人(転職希望者・取引先・将来の再上場を待つ投資家)の判断基準を整理します。
- 現在の東芝と関わるのに向いている人(おすすめできる条件): 送配電網や量子技術、防衛インフラなど国策に直結する重電・BtoBエンジニアリング領域で専門性を発揮したい技術者や取引先。また、従来の年功序列ではなく、ファンド傘下のスピード感ある事業再編や成果主義の環境をチャンスと捉えられる人材には、現在の変革期は大きな好機となります。
- 慎重になるべき・おすすめできない人の条件: かつての「総合電機メーカー・東芝」のブランドイメージや、昭和・平成期のような終身雇用・手厚い大企業福祉を期待する人。2028年頃の再上場に向けたLBOローン返済の過程では、不採算部門のさらなる整理や厳しいコスト管理が続くため、安定志向が強い場合はミスマッチが生じるリスクが高いといえます。

【東芝の上場廃止】に関するよくある質問(FAQ)
Q1:東芝はいつ上場廃止になったのですか?
A1:2023年12月20日をもって東京証券取引所および名古屋証券取引所から上場廃止となりました。1949年5月の再上場から数えて74年7ヶ月の歴史に幕を下ろしています。
Q2:上場廃止のときまで持っていた東芝の株はどうなりましたか?
A2:TOB(株式公開買付け)に応募しなかった株主の保有株についても、株式併合(スクイーズアウト)の手続きにより1株あたり4,620円で強制買取が行われました。対象となった株主には2024年春頃に端数株処分代金の支払い手続き書類が郵送され、すべて金銭に精算されています。
Q3:東芝が今後再上場する可能性はありますか?
A3:買収を主導した日本産業パートナーズ(JIP)および融資を行う金融機関は、非公開化から約5年後となる2028年〜2029年頃の再上場を目指しています。2026年現在は4,000人規模の人員削減を含む構造改革を経て、エネルギー・インフラ・デジタル事業を中心に利益率の引き上げを進めている段階です。
まとめ:東芝の今後の動向と再建を見極めるための判断基準
東芝の上場廃止は、2015年の不正会計問題と米原発事業の巨額損失、そしてその危機を乗り切るために招き入れた「物言う株主」との6年間にわたる対立に終止符を打つための苦渋の決断でした。総額約2兆円を投じた日本産業パートナーズ(JIP)陣営による完全子会社化により、経営陣はようやく短期的な株主圧力から切り離され、中長期の視点で事業を再構築する環境を手に入れています。
上場廃止から2年余りが経過した2026年現在、東芝は総合電機メーカーの看板を完全に下ろし、電力インフラ・パワー半導体・量子デジタル技術を核とする社会インフラ企業への脱皮を急いでいます。今後、2028年〜2029年と目される再上場が成功するかどうかを見極めるうえでは、約1.2兆円の借入金返済の進捗(キオクシア株の売却動向を含む)と、本業の営業利益率が目標の10%水準へ定着するかの2点が最も確実な判断基準となります。日本の産業史を塗り替えた巨艦の再生劇は、まさにこれからが正念場です。 (出典: 東芝 上場 廃止(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
