弁護士特約を保険会社が嫌がる裏事情とは?等級や示談金の真実
交通事故の被害に遭った際、心強い防壁となるはずの「弁護士特約(弁護士費用特約)」。しかし、いざ使おうと窓口に連絡を入れた途端、保険会社の担当者から「まだその段階ではありません」「まずは相手の提示を待ちましょう」と渋られたり、消極的な態度を取られたりした経験を持つ人は少なくありません。
加害者側の保険会社が弁護士の介入を極端に嫌悪するのはもちろんのこと、本来は契約者の味方であるはずの「自分側の保険会社」までもが特約の利用に難色を示すケースすら報告されています。保険会社が弁護士特約を嫌がる背景には、業界構造に根ざした金銭的利害と、示談交渉における決定的なパワーバランスの変化が存在します。現場の実態を紐解きながら、担当者の本音と契約者が正当な補償を手にするための対抗策を詳解します。
📌 【この記事の重要ポイントまとめ】
- 要点1:相手方保険会社が嫌がる最大の理由は、示談金が「弁護士基準」へ跳ね上がり支払額が大幅に増えるため。
- 要点2:自分の保険会社が利用を渋る背景には、日弁連LAC基準に基づく事務審査の負担や保険金支払いの発生がある。
- 要点3:特約を使っても「ノーカウント事故」扱いとなり等級は下がらないため、被害者側に金銭的デメリットはない。
【保険会社の本音】担当者が弁護士特約を露骨に嫌がる2つの構造的理由
弁護士特約に対して保険会社が見せる拒絶反応は、相手方の保険会社と自分側の保険会社とで理由が大きく異なります。双方が抱える事情を切り分けて把握することが、交渉の主導権を握る第一歩となります。
相手方保険会社の対応:示談金が「弁護士基準」へ跳ね上がる恐怖
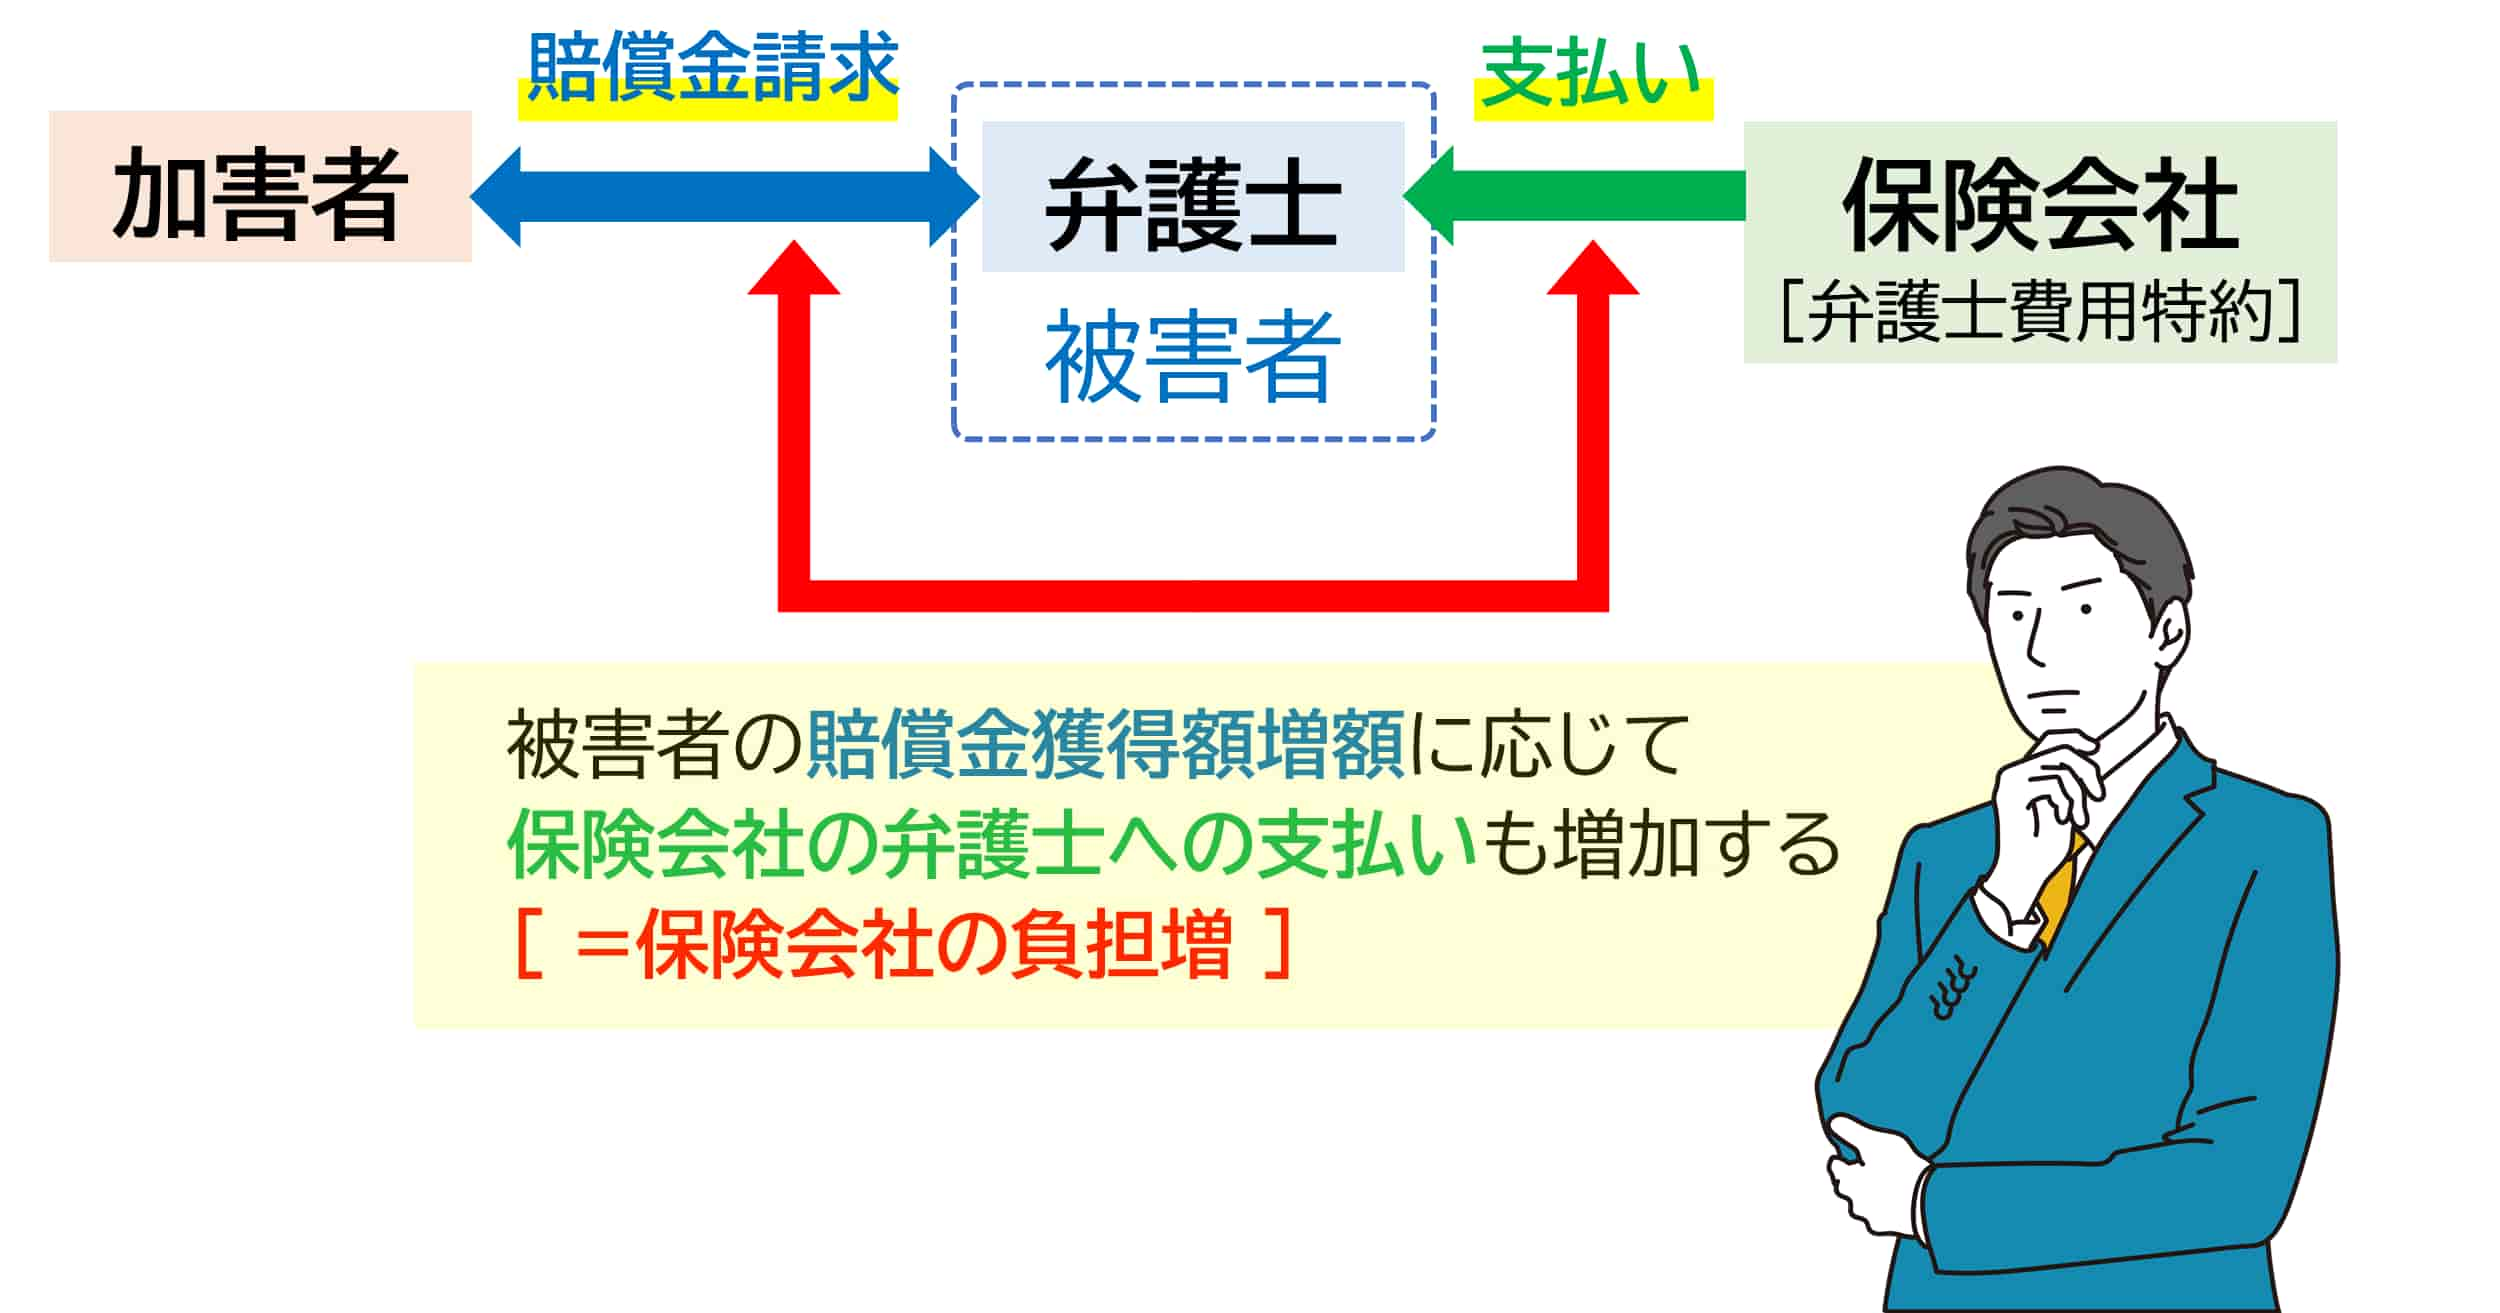
相手方の加害者側保険会社にとって、被害者に弁護士特約を使われることは「最大の損失」を意味します。交通事故の示談金算定には「自賠責基準」「任意保険基準」「弁護士基準(裁判所基準)」の3つが存在しますが、弁護士が代理人に就いた瞬間に、交渉のベースは最も高額な弁護士基準へと強制的に引き上げられます。
任意保険会社は営利企業であり、自社の支払額を低く抑えることが至上命題です。法律知識に乏しい一般人相手であれば、社内独自の低い基準で早期に合意を取り付けることが可能でした。しかし、法と判例を武器にする弁護士が登場すると、慰謝料や休業損害、逸失利益の計算は一切の妥協が許されなくなります。支払保険金が数百万円単位で膨れ上がるため、相手方担当者は弁護士の介入を極力阻止しようと立ち回るのです。
自分側の保険会社:事務負担の増大と担当者嫌がる心理
一方で不可解に思えるのが、「自社が販売した特約であるにもかかわらず、自分の保険会社が使わせないように誘導する」という不可解な現象です。ここには損害保険会社の現場におけるリアルな保険会社担当者嫌がる心理が隠されています。
契約者が弁護士特約を利用すると、保険会社は着手金や報酬金を支払うため、日本弁護士連合会と協定を結んだ「日弁連LAC(リーガル・アクセス・センター)基準」等に基づき、弁護士から提出される見積書や活動報告書の精査を行わなければなりません。これらは通常の事故処理にはない膨大な事務手続きを生じさせます。また、担当者にとって「弁護士特約の保険金支払い」は社内業績上のプラス評価にはならず、むしろ支払部門の業務負荷を増やす要因にしかなりません。そのため、無用な事務作業を避けたい担当者が「まずは当事者同士で話し合ってみては」と利用を先送りにさせようとする力学が働きます。
示談金が跳ね上がるカラクリ|3つの算定基準に見る決定的な格差
保険会社が弁護士の介入を警戒する決定的な根拠は、慰謝料増額理由の根底にある金額の乖離にあります。実務において適用される基準の違いによって、被害者が受け取る示談金にはどれほどの差が生じるのか、具体的なデータで確認してみましょう。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| むちうち入通院慰謝料 (通院6ヶ月・実日数60日) | 自賠責:約51.6万円 弁護士基準:約89.0万円 | 自賠責は実通院日数×4,300円×2 弁護士基準は通院期間基準 | 軽傷であっても弁護士基準を適用するだけで約1.7倍の開きが生じる。 |
| 後遺障害慰謝料 (第14級認定時) | 自賠責:32万円 弁護士基準:110万円 | 任意保険会社の提示額は概ね40万〜50万円前後が上限 | 格差は3倍以上。弁護士不在の交渉では満額獲得は極めて困難。 |
| 特約の補償上限 (弁護士費用・相談料) | 報酬金・着手金:上限300万円 法律相談料:上限10万円 | 日弁連LAC基準または損保各社の規定に基づき算定 | 重度障害や死亡事故を除き、通常の事故であれば自己負担は実質0円。 |
| 等級への影響 (利用後の保険料) | ノーカウント事故扱い 等級ダウンなし(据え置き) | 車両保険や対人賠償を使った場合は3等級または1等級ダウン | 使っても翌年の保険料は上がらないため、使わないこと自体が金銭的損失。 |
数字が如実に物語る通り、交通事故示談交渉弁護士基準が適用されると、任意保険会社が提示していた初期示談金から2倍から3倍に膨れ上がることは日常茶飯事です。相手方保険会社にとって、弁護士特約の発動を許すことは、自社の損失拡大を無条件に受け入れることと同義なのです。
【実態検証】「担当者に渋られた」利用者の生の声と現場のリアル
SNSやネット掲示板、各種相談窓口には、保険会社から特約の行使を牽制された契約者の生々しい体験談が数多く寄せられています。代表的な3つのパターンを検証します。
「まだ示談提示も出ていないのに急ぎすぎ」という先送りトーク
事故直後に弁護士特約を使いたい旨を自分側の保険会社に申し出た際、「相手の出方を見て、納得いかない金額が出てからでも遅くありませんよ」と宥められるケースです。しかし、これは保険会社側の都合に過ぎません。治療初期の段階から弁護士のアドバイスを受けておかなければ、適切な通院頻度や医師への症状の伝え方が分からず、後の後遺障害等級認定で取り返しのつかない不利益を被るリスクがあります。
「相手は過失を認めているから弁護士は不要」という誘導
相手方が100%の非を認めている「追突事故」などの場合によく見られる対応です。「争点がないから弁護士を立てる必要はない」という理屈ですが、過失割合で揉めていなくとも、前述の通り慰謝料の基準そのものが低額な自賠責・任意保険基準で計算されるため、被害者は甚大な経済的損失を被ることになります。
「弁護士を入れると解決が長引く」という心理的揺さぶり
「弁護士が入ると裁判になり、示談金を受け取るまで1年以上かかりますよ」と不安を煽るトークも散見されます。実際には、弁護士が代理人に入っても裁判まで発展するケースは全体の1〜2割程度であり、大半は示談交渉のみで数ヶ月以内に増額解決します。早期解決を焦らせて低額示談を成立させようとする保険会社の定石と言えます。
一般に知られていない盲点とネットの誤解|等級ダウンやデメリットの真偽
特約利用を巡るインターネット上の議論の中には、契約者を萎縮させる誤った情報が少なからず存在します。代表的な懸念事項について、客観的な事実関係を整理します。
【誤解1】弁護士特約を使うと翌年の保険料が上がる?
最も多い誤解が、弁護士特約等級への影響に関するものです。「保険を使うのだから等級が下がるのではないか」と危惧する人がいますが、これは完全な誤りです。自動車保険における事故区分には「3等級ダウン事故」「1等級ダウン事故」「ノーカウント事故」があります。弁護士費用特約の単独利用はノーカウント事故に分類されるため、翌年の等級が下がることはなく、事故有係数が適用されて保険料が高くなることもありません。
【誤解2】弁護士費用が自己負担になるデメリットがある?
弁護士費用特約デメリットとして「特約の上限を超えたら自腹になる」という言説があります。確かに多くの保険で弁護士特約上限300万円という枠が設定されていますが、弁護士費用が300万円を超えるのは、獲得示談金が数千万円規模に達する重大事故(死亡や重度の要介護後遺障害)に限られます。一般的なむちうちや骨折などの事故では、弁護士費用が300万円を超えるケースは極めて稀であり、被害者の持ち出しが発生する心配は実質的に無用です。
【盲点】家族の保険でも使える?広範な適用範囲
見落とされがちなのが、弁護士特約家族の適用範囲の広さです。自分自身の自動車保険に特約を付帯していなくても、以下の誰かが特約に加入していれば利用可能です。
- 配偶者(同居・別居を問わない)
- 同居の親族(父母、子ども、兄弟姉妹など)
- 別居の未婚の子(学生や独身の一人暮らしの子)
さらに、歩行中や自転車に乗っている最中に自動車にはねられた事故であっても、自動車保険の弁護士特約が適用されるケースが一般的です。自身が無保険であっても、家族の証券を確認するだけで救済されるケースは多々あります。
【実践ガイド】弁護士特約を使うタイミングと失敗しない立ち回り
保険会社の抵抗を排し、特約の効果を最大化するためには、行使する時期と伝え方の戦略が重要になります。
もらい事故(過失割合0:100)こそ即座に特約を使うべき理由
弁護士特約もらい事故において、特約の存在意義は極大化します。被害者側の過失割合がゼロ(停車中の追突事故など)の場合、自分側の保険会社は「示談代行サービス」を提供できません。弁護士法第72条(非弁行為の禁止)により、自社の支払い義務がない事故において他人の示談交渉を代理することは法律で禁じられているためです。
つまり、もらい事故の被害者は、プロである相手方保険会社と完全に1対1で交渉せねばならず、圧倒的に不利な立場に置かれます。この孤立無援の状況を打破する唯一の合法的手段が、弁護士特約を行使して代理人を立てることなのです。
最適な弁護士特約使うタイミング
特約を行使するベストなタイミングは「事故直後から初診を終えた段階」です。後遺障害の診断書作成や通院日数の確保など、初期の行動が示談金の多寡を左右するためです。相手方から「治療費の打ち切り」を通告された際や、後遺障害等級の審査を申請する直前であっても十分な効果を発揮しますが、一度示談書に署名・捺印してしまうと特約を使っても結果を覆すことは不可能です。
保険会社に「使わせない理由」を与えない伝え方
保険会社の窓口に連絡する際は、「弁護士特約を使ってもいいですか?」とお伺いを立てるのではなく、「弁護士特約を利用するので手続き書類を送ってください」と決定事項として明確に通告するのが鉄則です。担当者が難色を示した場合は、「約款上の権利を行使したいので、使えない合理的な理由があるなら書面で提示してください」と毅然とした態度で応じることで、担当者の不当な引き留めを封じ込めることができます。

【プロの結論】弁護士特約を使うべき人・慎重に判断すべき人の明確な基準
法的な権利である弁護士特約ですが、あらゆる事案で無条件に活用すべきかといえば、事案に応じた費用対効果の検証は欠かせません。実務的な判断基準を提示します。
【積極的に使うべき人】
- もらい事故(過失0)の被害者:自分側の保険会社が動けないため、弁護士の介入が必須。
- 人身事故で通院期間が3ヶ月以上見込まれる人:弁護士基準の適用により、慰謝料増額の幅が数十万〜数百万円単位になる。
- 相手方保険会社の高圧的な対応にストレスを感じている人:弁護士が窓口になることで、一切の直接連絡を遮断できる。
- 過失割合や後遺障害等級に納得がいかない人:過去の裁判例に基づき、適正な過失割合への修正や異議申立てが可能。
【慎重に検討・確認すべき人】
- 少額の物損事故で相手方が全額賠償を認めている場合:争点が存在しない純粋な修理代の支払いのみであれば、弁護士を介さずとも満額回収できるため、あえて手続きを増やすメリットが薄い。
- 自身の自動車保険の約款に「特約利用条件」の厳しい制約がある場合:ごく稀に、特約適用に一定の条件を課している共済等が存在するため、事前に約款の適用条項を確認しておく必要があります。
【弁護士特約 保険会社 嫌がる】に関するよくある質問(FAQ)
Q1:保険会社から紹介された弁護士を断り、自分で選んだ弁護士にお願いすることはできますか?
A1:完全に可能です。保険会社はLAC(リーガル・アクセス・センター)経由で自社と繋がりのある弁護士を紹介してくることがありますが、契約者には弁護士を自由に選任する権利が約款で認められています。交通事故の損害賠償実務に精通した実績豊富な弁護士を自分で探し、その旨を保険会社に伝えるだけで問題なく特約を適用できます。
Q2:弁護士特約を使うと、保険会社から嫌がらせを受けたり今後の契約を拒絶されたりしますか?
A2:そのような心配は一切無用です。弁護士費用特約は契約者が保険料を支払って付帯している正当な権利です。特約を利用したことを理由に契約更新を拒絶されたり、不利益な扱いを受けたりすることは保険業法上も許されていません。
Q3:もらい事故で自転車に乗っていた場合でも、自分の自動車保険の弁護士特約は使えますか?
A3:多くの自動車保険において利用可能です。「自動車事故特約」として設計されている場合、歩行中や自転車運転中に車と接触した事故も補償対象に含まれています。補償範囲の詳細については、加入している保険証券の「弁護士費用特約条項」を確認するか、代理店に直接照会することをおすすめします。
まとめ:正当な権利を行使し対等な示談交渉を取り戻すために
保険会社が弁護士特約を嫌がる現象の根底には、「示談金の高騰を抑えたい相手方保険会社の損得勘定」と、「煩雑な事務手続きを避けたい自分側保険会社の担当者心理」が複雑に絡み合っています。しかし、そうした保険会社側の社内事情は、事故で心身に傷を負った被害者には一切関係のない話です。
弁護士特約を行使しても翌年の等級は下がらず、費用上限300万円の枠内で適正な弁護士基準による賠償金を勝ち取ることができます。提示された金額を鵜呑みにせず、保険会社の消極的な姿勢に惑わされることなく、自身に認められた権利を堂々と行使して正当な補償を勝ち取ってください。 (出典: 弁護士特約 保険会社 嫌がる(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
