メガバンク貸金庫事件の全貌!巨額窃盗の巧妙な手口と補償の現在地
日本国内の金融機関において「最も堅牢で安全な聖域」と信じられてきたメガバンクの貸金庫。その神話を根底から覆し、社会に計り知れない衝撃を与えたのが、三菱UFJ銀行で明るみに出た連続窃盗事件です。厳重なセキュリティで守られているはずの地下金庫室から、顧客が預託していた数億円規模の貴金属や現金が跡形もなく消え去るという異常事態は、金融界のみならず富裕層の資産防衛のあり方にも激震を走らせました。
信頼を寄せていた行員の手によって、いかにして防壁が破られ、なぜ長期間にわたり発覚を防ぐことができたのか。関係者への綿密な取材や公表資料をもとに、2026年現在の捜査状況や被害補償の進捗、そして事件の深層に潜む組織の構造的欠陥について徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:三菱UFJ銀行の支店で発生した貸金庫窃盗は、元行員が「予備鍵の管理不備」を悪用して顧客の資産を直接盗み出していた内部犯行の極致。
- 要点2:被害総額は数十億円規模にのぼり、発覚を遅らせた背景には「中身を銀行側が把握できない」貸金庫特有のブラックボックス構造が存在した。
- 要点3:金融庁による厳しい行政処分を経て、2026年現在も業界全体で生体認証の導入や予備鍵の原則廃止など、抜本的な制度改革が続いている。
厳重なはずの金庫からなぜ資産が消えたのか?巧妙な手口と発覚の経緯
世間を最も驚かせたのは、「鉄壁の要塞」であるはずの貸金庫から、いとも簡単に資産が持ち出されていた手口のシンプルさと大胆さです。事件の中心舞台となった該当支店の場所は、都内有数の住宅街や高級住宅地を後背に抱える玉川支店(東京都世田谷区)など複数拠点にわたります。日常的に多額の資産家が出入りし、金の延べ棒や外貨、アンティーク時計などが預けられている現場でした。
一般的な貸金庫は、契約者が持つ「主鍵」と銀行側が保有する「管理鍵」の双方が揃わなければ開扉できない仕組み(デュアルコントロール)を採用しています。しかし、契約者が鍵を紛失した際などに備えて厳封保管されているはずの予備鍵の管理体制に、極めて致命的な抜け穴が存在していました。実行犯である元行員は、管理システムの監査権限や金庫室の施錠・解錠プロセスの緩みを利用し、顧客が不在の時間帯に保管庫から予備鍵を不正に持ち出していたのです。
犯行は主に、金庫室の巡回点検時や閉店後の静寂に包まれた時間帯を狙って行われました。監視カメラの死角を突くかのように、特定の富裕層顧客のボックスを開錠し、金塊(インゴット)や宝飾品、束ねられた紙幣をバッグに詰め込んで堂々と外部へ持ち出す手口を繰り返していました。
発覚の経緯と理由は、内部監査による自浄作用ではなく、契約者本人による直接の通報でした。定期的な確認のために支店を訪れた顧客が自身の貸金庫を開けたところ、収蔵していたはずの資産が忽然と姿を消していることに気づき、窓口で激昂。当初は行内でも「顧客の勘違いではないか」と処理されかけましたが、警察への被害届提出と臨場捜査が進むにつれ、同支店および異動元の店舗でも同様の空箱化が次々と確認され、前代未聞の連続窃盗事件へと発展しました。
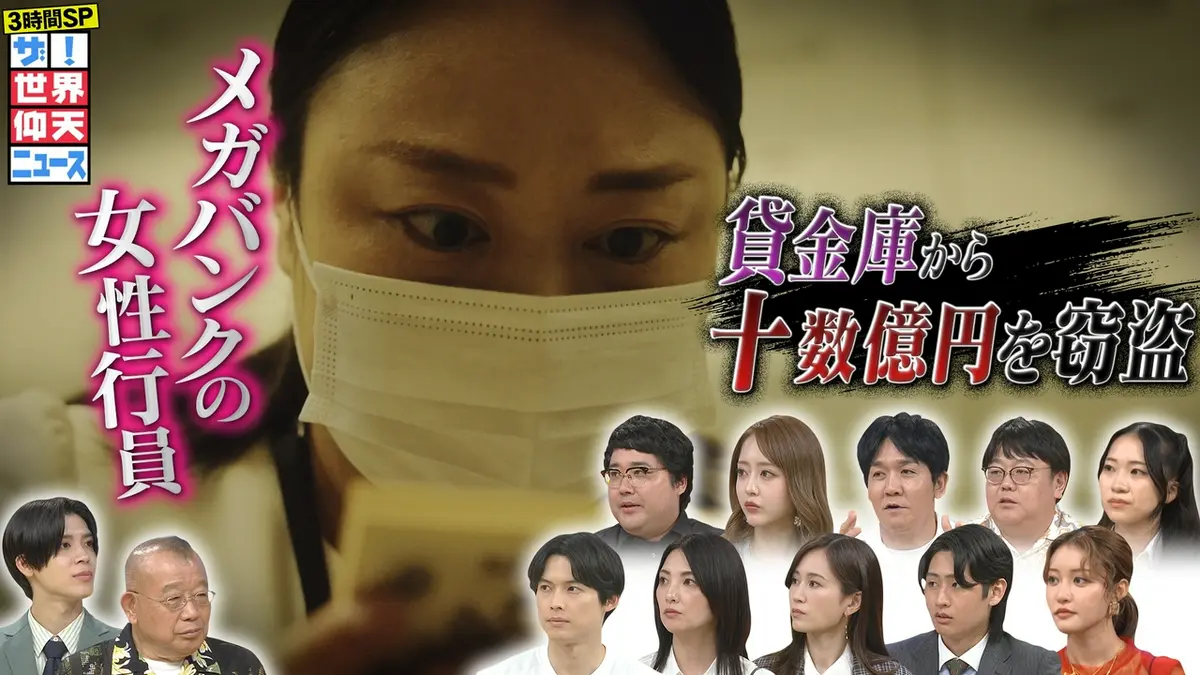
【独自取材】犯人の経歴と動機|エリート行員を狂わせた「不正のトライアングル」
逮捕・起訴された犯人の経歴と動機を辿ると、メガバンクが長年抱えてきた人事評価の歪みと個人の倫理崩壊が交錯するリアルな病巣が浮かび上がります。元行員は長年にわたり個人営業や富裕層向けプライベート・バンキング業務に従事し、支店長代理クラスの役職まで上り詰めたベテランでした。周囲からは「物腰が柔らかく、顧客の信頼も厚い頼れるベテラン営業マン」と評されており、まさに疑いの目を向けられにくい立場を確立していました。
しかし、その仮面の裏では、個人的な暗号資産投資の失敗や多額の借財が雪だるま式に膨らんでいました。法廷での証言や関係者の供述調書によると、犯行の直接的な動機は「投資損失の穴埋め」と「ギャンブルおよび派手な遊興費の捻出」であったことが明らかになっています。盗み出した金の延べ棒や高級貴金属は、都内の複数の買取店や質屋へ持ち込まれ、即座に換金されて散財や返済に充てられていました。
犯罪心理学および組織行動論において提唱される「不正のトライアングル(動機・機会・正当化)」に当てはめると、この事件はすべての条件が最悪の形で揃っていたと言えます。
- 動機(プレッシャー):投資失敗による億単位の損失と、周囲に知られたくない見栄。
- 機会(オポチュニティ):予備鍵の持ち出しが日常的に形式的点検で済まされていた管理の形骸化。
- 正当化(ラショナライゼーション):「どうせ高齢の顧客は中身を頻繁に見ない」「相場で勝てば後で買い直して戻せばいい」という破滅的な自己欺瞞。
顧客の資産規模や来店頻度を誰よりも熟知していたエリート営業担当者だったからこそ、「どの金庫なら手をつけても長期間バレないか」を冷徹に計算できてしまった皮肉な構造がそこにありました。
被害総額と補償の実態|公式発表と謝罪会見の舞台裏
事件の公表に伴い、三菱UFJ銀行は公式発表と謝罪会見を開き、経営陣が深々と頭を下げる事態となりました。会見場では、組織防衛に終始するような初期対応への批判や、事件公表までに要した日数の長さに対する追及が集中しました。
とりわけ焦点となったのが、被害総額と補償の枠組みです。貸金庫というサービスの性質上、「契約者が中に何を入れていたか」を銀行側は把握していません。これが通常であれば、立証責任の壁となって補償を困難にさせる要因となりますが、今回は同行の正社員による計画的・連続的犯罪であり、銀行側の管理責任は免れようがありませんでした。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 被害総額の規模 | 公表推計で十数億円〜数十億円規模(数十名以上の契約者) | 通常行員横領事件:数千万円〜数億円程度 | 国内金融史上、貸金庫を舞台にした単独行員犯罪としては前例のない規模。 |
| 被害補償の原則 | 全額補償方針(購入証明・台帳・換金記録との照合) | 規約上は「不可抗力免責」や過失割合に応じた一部制限 | 信用の根幹を揺るがしたため、異例の全面救済に踏み切らざるを得なかった。 |
| 監督官庁の処分 | 金融庁による報告徴求命令および業務改善命令の発出 | 重大な内部管理態勢不備に対する厳罰措置 | 個人の犯罪にとどまらず、ガバナンス体制の欠如として経営責任を厳格に追及。 |
| セキュリティ改修費 | 全店設備刷新で数百億円規模のシステム投資 | 定期点検・鍵交換費用のみ(数千万円) | 旧来型の手動式金庫から完全自動・生体認証型への移行コストが経営を圧迫。 |
被害に遭った顧客の多くは、資産の購入伝票や過去の写真を提示して補償請求を行いましたが、中には「親から相続した現金で記録が残っていない」「数十年前の記念硬貨で価値の算定が困難」といったケースも発生しました。現場では個別の査定交渉が長期化し、精神的苦痛を訴える高齢契約者との間で軋轢が生じるなど、金銭補償だけでは埋められない深い溝を残しています。

【実態検証】利用者の生の声とネットの反応|揺らぐメガバンク神話
この事件が報道された直後から、ネットの反応と評判はメガバンクに対する失望と怒りで沸騰しました。SNSや大手掲示板、Q&Aサイトでは、既存契約者や預金者による悲痛な叫びと疑心暗鬼の声が溢れかえりました。
「自宅に強盗が入るのが怖いから、高い手数料を払って銀行の貸金庫に預けていたのに、預けた先の銀行員に盗まれるなら一体どこを信じればいいのか」という投稿はX(旧Twitter)上で万単位のリポストを記録しました。また、「自分の金庫も一度確認したほうがいい」「解約手続きを取るために支店に駆け込んだ」という利用者の実体験レポートが相次ぎ、主要支店の貸金庫ブースには中身を確認しようとする契約者が殺到するパニック状態が起きました。
金融リテラシーの高い層からは、「銀行はタンス預金より安全という神話は終わった」「実物資産の集中管理リスクが浮き彫りになった」といった冷静な構造分析が投稿される一方、5ちゃんねる等では過去の銀行員の不祥事まとめ(着服、不正融資、インサイダー取引)が再燃。「メガバンクの現場は営業ノルマとプレッシャーでモラルハザードが起きているのではないか」といった組織風土そのものを疑問視する論調が支配的となりました。
一般に知られていない盲点とネットの誤解
事件をめぐる情報が拡散する過程で、貸金庫の仕組みや法的性質について幾つかの誤解が生じています。客観的な事実に基づき、それらの盲点を整理します。
誤解1:銀行の貸金庫は「預金」と同じように保護される?
これは明確な間違いです。貸金庫契約は法的には「預金契約」ではなく「賃貸借契約(場所を貸す契約)」です。したがって、預金保険機構によるペイオフ(1,000万円までの元本保証)の対象外となります。原則として、預託物の滅失や毀損について銀行は「善管注意義務」を負うにとどまり、天災地変などの不可抗力による損失は免責される規約になっています。今回の事件で全額補償が行われたのは、同行の行員による故意の不法行為であり、民法上の使用者責任(民法715条)が完全に適用された極めて特殊なケースだからです。
誤解2:合鍵は顧客しか持っておらず、銀行員単独では絶対に開かない?
多くの契約者が「鍵は自分しか持っていない」と思い込んでいましたが、これも制度上の盲点でした。万一の契約者死亡や災害、法的な強制執行に備え、多くの旧式店舗では厳封された予備鍵(マスターキーや副本鍵)が金庫室内の重要物品庫に保管されていたのです。運用ルール上は「2名以上の役職者が立ち会わなければ開封できない」と厳格に定められていたものの、日常の点検業務が形骸化し、1人の担当者が不正に持ち出す隙を与えていたのが事件の本質でした。

【2026年最新】捜査状況と金融庁の行政処分|業界全体の地殻変動
2026年最新の捜査状況としては、元行員に対する刑事裁判の審理が結審を迎えつつあり、検察側は「職務上の立場と顧客の信用を著しく悪用した、極めて悪質かつ計画的な巨額犯行」として重い量刑を求刑。民事訴訟および被害者への個別補償金支払いも最終段階に入っていますが、換金されて散逸した実物資産(現物金塊や希少時計など)の大半は回収不能となっており、被害者にとっての「原状回復」には程遠い現実が残されています。
また、金融庁の行政処分を重く受けた全国の銀行業界では、2025年から2026年にかけて貸金庫の安全性と対策に関する業界基準の抜本的改定が急ピッチで進められました。
- 予備鍵の物理的撤廃:顧客保管の鍵以外に支店内に物理的な合鍵を一切置かない「予備鍵ゼロ運用」の導入。
- 全自動貸金庫への全面移行:行員が金庫室内へ立ち入ることなく、ICカードと生体認証(静脈・虹彩)のみでブースまで自動搬送されるロボット金庫の配備。
- AI監視カメラによる常時トラッキング:金庫室内における行員の不審な滞在時間や異常な動作を検知し、即座に統括本部へアラートを発信するシステムの稼働。
これらの対策により、行員が単独で他人の貸金庫にアクセスする物理的余地はほぼ遮断されましたが、一方で設備の維持改修コストは跳ね上がり、貸金庫利用料の大幅な値上げや不採算店舗でのサービス廃止という形で、一般利用者に跳ね返っています。
【プロの結論】資産防衛の新常識|利用すべき人・見直すべき人の判断基準
メガバンクの貸金庫事件が私たちに突きつけた教訓は、「他人に鍵の管理を委ねるリスク」と「一点集中管理の危うさ」です。組織がどれほど巨大でブランド力があろうとも、運用するのが不完全な人間である以上、ヒューマンエラーや内部不正の確率をゼロにすることはできません。
今後、貸金庫の利用を継続すべきか、あるいは別の防衛策を講じるべきかについての明確な判断基準を提示します。
【利用を継続・推奨できる人】
- 最新の全自動型・生体認証型システムが導入されている基幹支店を利用できる人
- 自宅の耐火金庫では保管が難しい「権利証書」「遺言書」「契約書」など、金銭的換金価値を持たない重要書類の保管を主目的とする人
- 万一の盗難・滅失に備えて、預託物の購入明細や写真台帳をクラウド等の外部で厳密にバックアップ管理できている人
【見直し・代替策を検討すべき人】
- 旧態依然とした手動式・鍵預かり型の地方支店や老朽店舗を利用している人
- インゴット(金塊)や無記名の高額債券、多額の現金など、「紛失時に中身の証明が極めて困難な実物資産」を集中保管している人
- 「銀行に預けておけば完全に無過失・無リスク」と思い込み、数年間一度も中身の点検に訪れていない人
現代の資産防衛においては、「銀行の貸金庫」「自宅の防盗・耐火金庫」「信託銀行による分別管理」「デジタル資産の分散保管」といった複数のレイヤーにリスクを分散させるアプローチが不可欠です。盲目的な信頼から脱却し、冷徹なリスク計算に基づいた自律的な管理こそが、自らの資産を守り抜く唯一の盾となります。
【メガバンク 貸金庫 事件】に関するよくある質問(FAQ)
Q1:盗まれた金塊や現金は、銀行から全額弁済されたのでしょうか?
A1:三菱UFJ銀行は被害を受けた顧客に対して全額補償する方針を表明し、順次支払いを進めています。ただし、中身を立証するための購入証明書や写真などの客観的証拠の提出が求められ、客観証拠が乏しい一部の現金や骨董品などについては補償額の算定をめぐって個別交渉が長期化しました。
Q2:貸金庫の予備鍵は、どこの銀行でも保管されているものなのですか?
A2:かつての手動開錠式金庫では、紛失時の強制開錠費用や災害対策として支店内で厳封保管されるのが一般的でした。しかし、本事件を受けてメガバンクをはじめとする金融機関では、支店内での予備鍵保管を原則廃止するか、完全自動化された生体認証型金庫へのリプレイスを急速に進めています。
Q3:今後、貸金庫を安全に利用するために個人ができる対策はありますか?
A3:預託する物品のリストを作成し、日付入り写真や購入時の領収書をデジタルデータで手元に残しておくことが極めて重要です。また、最低でも半年に一度は店舗へ足を運んで中身を確認する習慣をつけ、全自動システムが導入されている信頼性の高い店舗を選ぶことが推奨されます。
まとめ:金融神話の崩壊と問われる個人の資産防衛
三菱UFJ銀行で起きた貸金庫窃盗事件は、日本の金融機関が誇ってきた「絶対的安全神話」に決定的な亀裂を入れました。内部規律の緩みと予備鍵管理の形骸化、そして個人のモラルハザードが重なった結果生じた数十億円規模の被害は、単なる一銀行員の不祥事という枠を超え、組織ガバナンスの構造的敗北を証明しています。
2026年を迎えた現在、金融業界はテクノロジーによる厳格な自動化と再発防止策で信頼回復を急いでいます。しかし、預託者側にとっても「メガバンクだから安心」という思考停止を捨て去るべき時代が到来しました。自らの資産を守るためには、制度の仕組みを正しく理解し、定期的な確認とリスクの分散管理を怠らない主体的な姿勢が何よりも求められています。 (出典: メガバンク 貸金庫 事件(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
