弁護士特約を保険会社が嫌がる裏事情とは?使わせない本音と対処法
交通事故の被害に遭い、いざ自分の自動車保険に付帯している「弁護士費用特約」を使おうとした際、相手方の担当者が露骨に嫌な顔をしたり、あろうことか加入している自分の保険会社から「まだ使わなくても大丈夫ですよ」と難色が示されたりするケースが報告されています。加入者が毎月の保険料を払って備えてきた正当な権利であるにもかかわらず、なぜ現場ではこのようなブレーキがかけられるのでしょうか。
相手側だけでなく、味方であるはずの自社保険会社までもが利用を渋る背景には、保険業界特有の利害関係や査定の裏事情が存在します。不条理な対応に押し切られて正当な補償を取りこぼさないために、保険会社が隠したがる本音と確実な対処法を浮き彫りにしていきます。
📌 【この記事の重要ポイントまとめ】
- 相手側の本音:弁護士が介入すると「弁護士基準」が適用され、支払う示談金が大幅に跳ね上がるため徹底的に嫌がる。
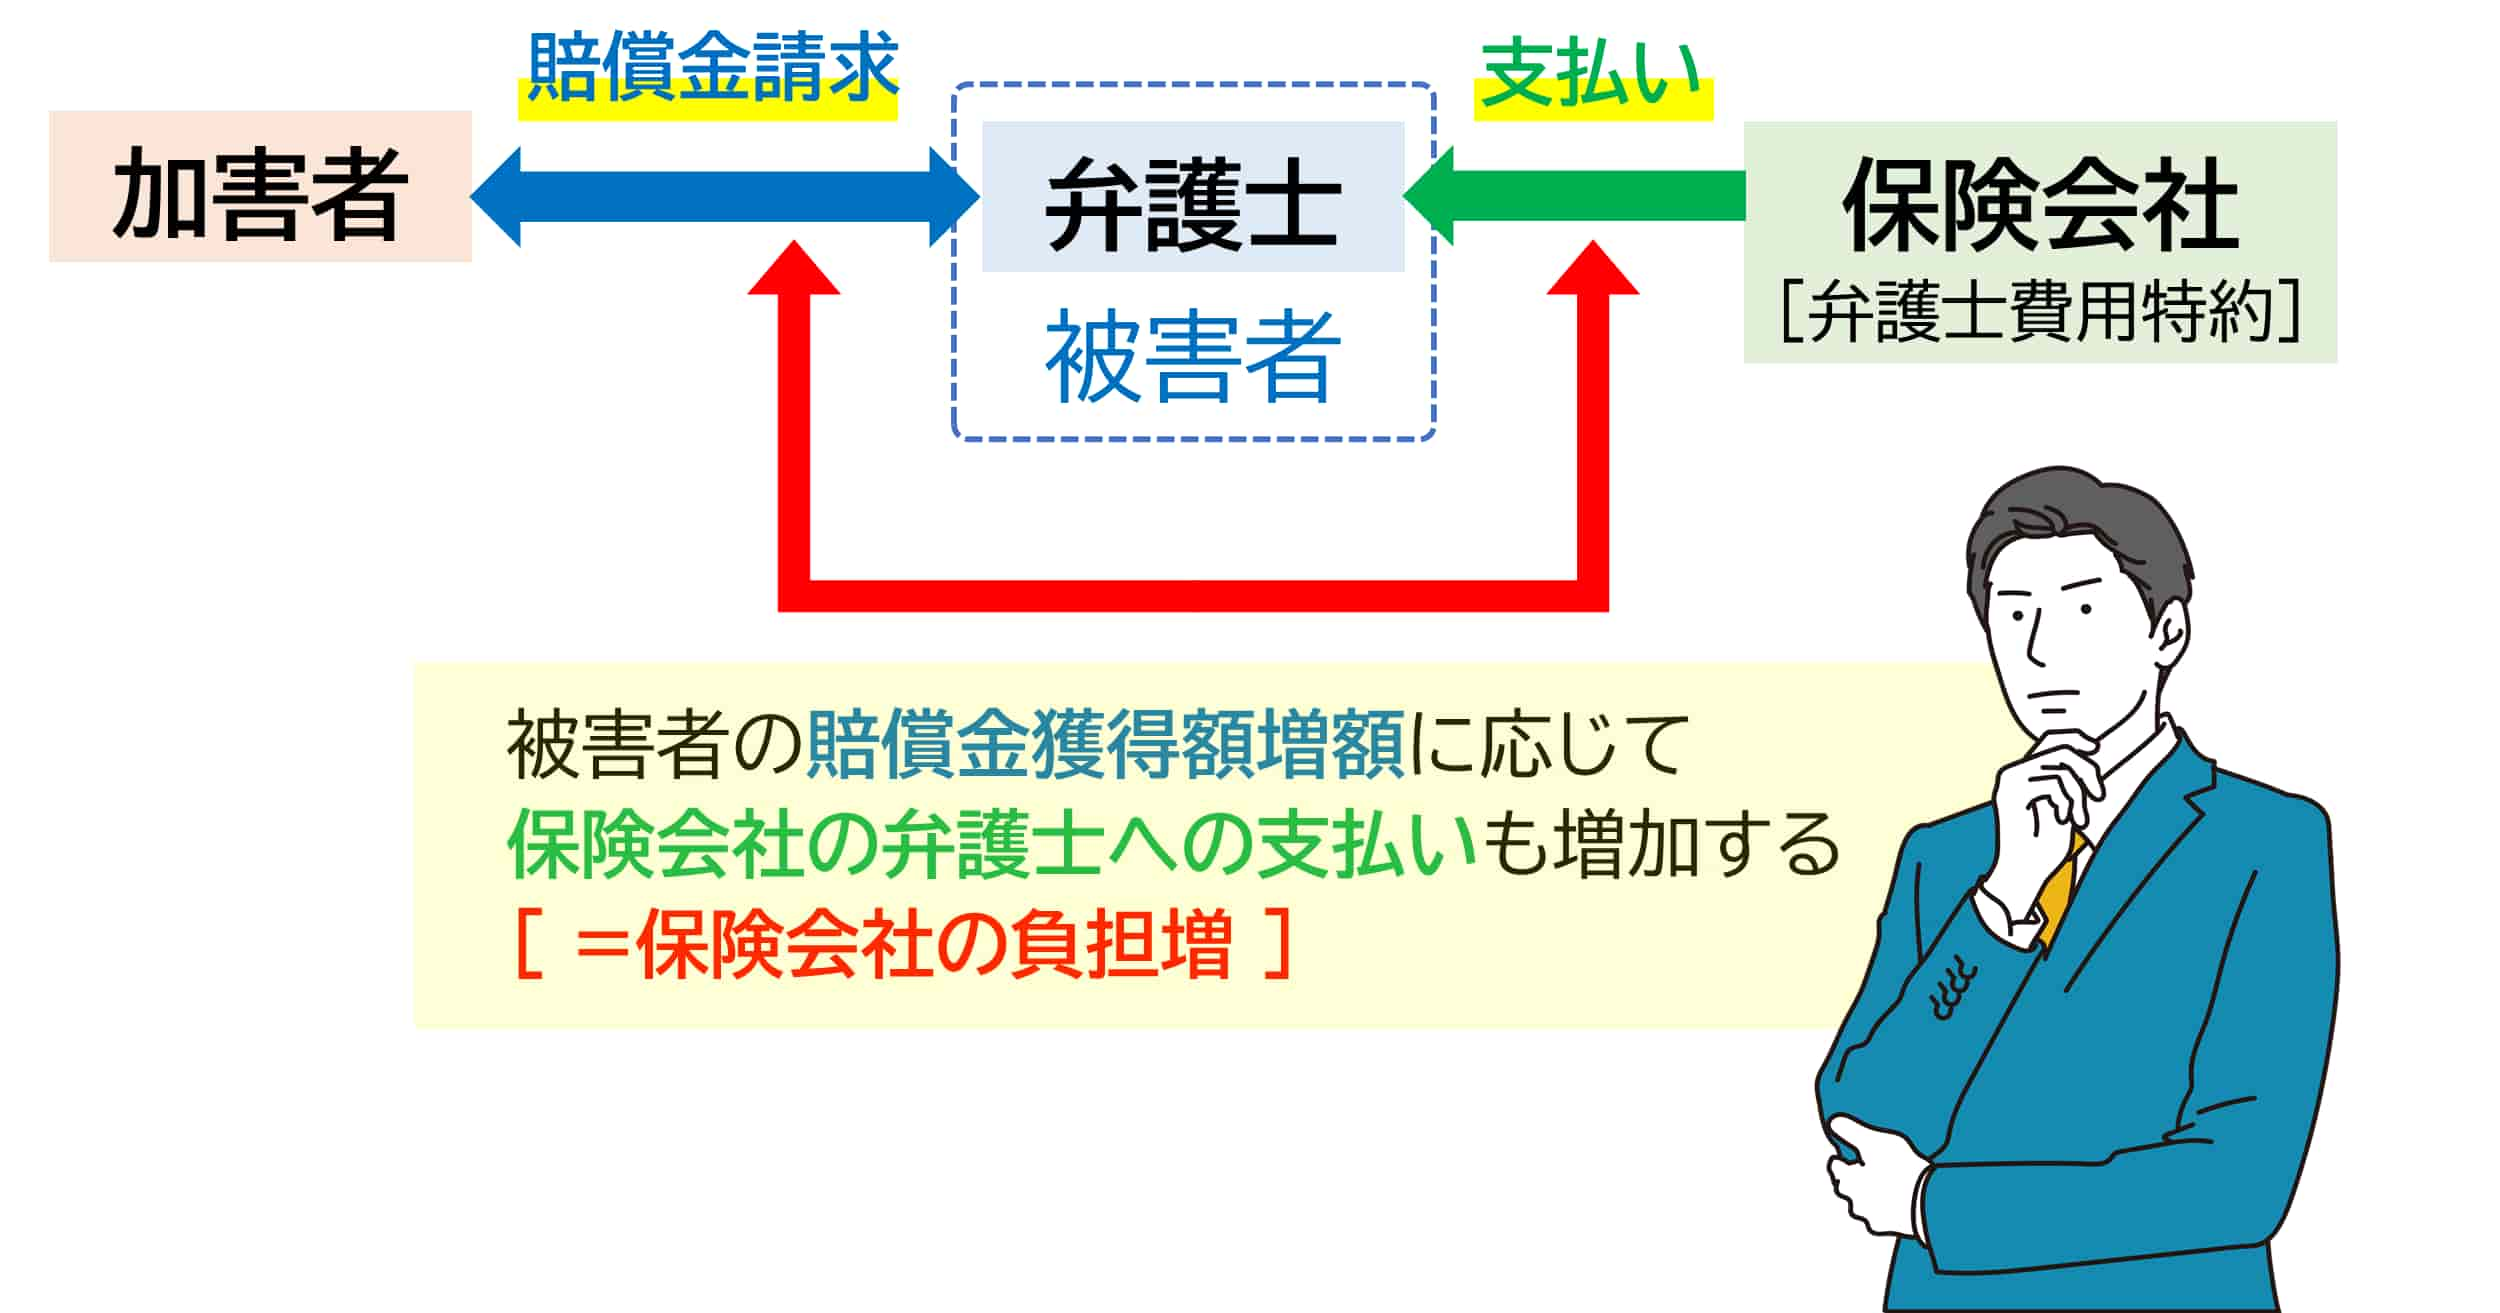
- 自社が渋る原因:保険会社側に数百万円規模の費用支払いが発生し、提携弁護士以外を使われると社内手続きの手間が増える。
- 契約者の権利:弁護士特約は「ノーカウント事故」扱いであり等級も下がらないため、渋られても遠慮せず早期に使うのが鉄則。
【相手側の本音】相手側保険会社が嫌がる理由は「示談金の跳ね上がり」
加害者側の任意保険会社が、被害者の弁護士特約の行使を極端に嫌がる最大の理由は至ってシンプルです。法的な代理人として弁護士が交渉のテーブルに着いた瞬間、相手側保険会社が支払わなければならない示談金が大幅に増額するからです。
交通事故の示談交渉において、相手方の保険会社は普段、自社が定めた独自の「任意保険基準」や国の最低限の補償である「自賠責基準」をベースに示談金を提示してきます。これらは本来の裁判規範と比べると極めて低額に抑えられており、一般の被害者であれば「保険会社が提示してきた金額だから妥当なのだろう」と納得してサインしてしまうケースが後を絶ちません。
ところが、被害者が弁護士特約を使って代理人を立てると、過去の裁判例に基づいた「弁護士基準(裁判所基準)」での算定を突きつけられます。この基準に切り替わるだけで、入通院慰謝料や後遺障害慰謝料は2倍から3倍近くに跳ね上がることも珍しくありません。相手側保険会社にとって、示談金の増額交渉を仕掛けられる弁護士の登場は、利益を直接圧迫する「最も避けたいシナリオ」そのものなのです。
【過失割合の争い】マニュアル通りの示談交渉が通用しなくなる恐怖
金銭面だけでなく、交渉プロセスそのものが根本から覆る点も、相手側保険会社が弁護士特約を嫌がる理由の一つです。相手の担当者は通常、過去の判例タイムズなどに掲載された定型パターンをもとに「今回の事故の過失割合は8対2です」と一方的に提示し、迅速に話をまとめようとします。
しかし、法律の専門家である弁護士が介入した場合、そうした機械的なマニュアル交渉は一切通用しません。弁護士は以下のような実況見分調書の綿密な精査や証拠集めを即座に開始します。
- ドライブレコーダーの映像をコンマ数秒単位で解析した速度・制動状況の検証
- 刑事記録の謄写(取り寄せ)による加害者の供述調書の矛盾点の炙り出し
- 事故現場の道路構造や信号サイクルの現地調査
相手側保険会社からすれば、過失割合の争いにおいて自社の都合の良い理屈を押し通せなくなり、反論のための社内リソースや鑑定費用を割かざるを得なくなります。自社のペースで早期解決を図りたい担当者にとって、弁護士の介入は最も手強い防壁となります。
【自分の保険会社が渋る原因】味方のはずの自社が弁護士特約を使わせない裏事情
納得がいかないのは相手側だけでなく、「自分の保険会社」からも利用を渋られるケースがある点です。事故の被害を報告した際、専任の担当者から「まだ過失割合で揉めていませんから」「相手の提示額を見てからでも遅くありませんよ」と、利用を先延ばしにさせようとする言動が見受けられます。この背景には、契約者には見えにくい保険会社の裏事情が絡んでいます。
第一に、保険会社自身の費用負担(持ち出し)が発生する点が挙げられます。弁護士特約を利用されると、保険会社は弁護士費用として着手金や報酬金を最大300万円(法律相談料は10万円)まで支払わなければなりません。契約者が長年特約保険料を支払ってきたとはいえ、個別事故の収支として見れば、保険会社にとっては純粋な支出増となります。
第二に、事務手続きのコストと社内評価です。契約者が自前で見つけてきた弁護士を利用する場合、保険会社は弁護士会(LAC:日弁連交通事故相談センター)の基準に基づいた見積もり査定や支払審査など、煩雑なペーパーワークを抱え込みます。中には「特約の利用率を低く抑えたい」という現場レベルの消極的な力学が働き、結果として弁護士特約を使わせない理由へとすり替えられてしまう現実があります。
使わない手はない!「弁護士基準の慰謝料」がもたらす圧倒的な回収格差
保険会社の都合に流されて弁護士特約を使わない選択をすると、被害者は本来受け取れるはずの賠償額から甚大な損害を被ることになります。どれほどの格差が生じるのか、代表的な慰謝料の算定基準を比較してみます。
| 損害賠償の項目 | 自賠責・任意保険基準(相手の提示) | 弁護士基準(弁護士介入後) |
|---|---|---|
| むちうち治療6ヶ月(通院90日) | 約77万円〜80万円程度 | 約89万円〜119万円 |
| 骨折等で入院1ヶ月+通院5ヶ月 | 約100万円〜110万円程度 | 約141万円 |
| 後遺障害等級12級の慰謝料 | 約93万円〜100万円程度 | 約290万円(約3倍) |
| 後遺障害等級14級の慰謝料 | 約32万円〜40万円程度 | 約110万円(約2.8倍) |
上記のように、後遺障害が残るようなケースでは慰謝料だけで200万円以上の差額が生じます。これに加えて休業損害や逸失利益の計算式も厳密化されるため、最終的な示談金総額では数百万円規模の開きが出ます。被害者個人がどれだけ熱心に交渉しても任意保険会社が自発的に弁護士基準を適用することはまずあり得ないため、弁護士を代理人に立てること自体が不可欠な武器となります。
弁護士特約のデメリットを検証!ノーカウント事故と等級への影響
「特約を使うと来年の保険料が上がるのではないか」「事故歴がついて等級が下がるのでは」と心配して利用をためらう方も少なくありません。しかし結論から言えば、弁護士特約の行使に伴うペナルティや実質的なデメリットは原則として存在しません。
自動車保険の制度上、弁護士特約の利用は「ノーカウント事故」として扱われます。ノーカウント事故とは、保険を使っても翌年度の等級が下がらず、事故有係数も適用されない事故の区分のことです。たとえ弁護士費用として上限いっぱいの300万円が支払われたとしても、契約者の等級は据え置き、あるいは無事故であれば通常通り1等級アップします。
一部の特約条項で「故意による事故」や「極めて重大な法令違反(無免許・飲酒運転)」が免責事由として除外されている点や、相手への賠償金そのものが支払われるわけではない点を除けば、被害者側に金銭的・制度的な不利益は生じません。正当に掛け金を払ってきた以上、使わずに放置することこそが唯一最大のデメリットです。
弁護士費用特約の使える条件と最も効果的な利用タイミング
弁護士特約の効力を最大限に引き出すためには、「誰の保険が使えるのか」という適用条件と、「いつ弁護士を入れるべきか」というタイミングを正確に押さえておく必要があります。
見落とされがちなのが、弁護士費用特約の使える条件の広さです。被害者本人が加入している保険だけでなく、以下の範囲に該当する保険の特約も幅広く活用できます。
- 配偶者が契約している自動車保険
- 同居している親・子ども・親族の自動車保険
- 別居している未婚の子どもの自動車保険
- 事故当時に搭乗していた他人の車(タクシーや知人の車など)の保険
- 自身が加入している火災保険や医療保険、クレジットカードの付帯特約
また、弁護士特約を使うタイミングは「揉め始めてから」ではなく、「事故直後の治療初期」がベストです。通院頻度のアドバイスを受けたり、受けるべき検査(MRIなど)を医師に依頼する段階から弁護士が伴走することで、将来の後遺障害認定で非該当にされるリスクを劇的に低減できます。
【実践】自社に渋られたときの切り返しトークと弁護士の自由選択権
もし自分の保険会社に「まだ特約を使う段階ではありません」と渋られた場合は、感情的に反論するのではなく、契約者としての権利を論理的に主張して即座に突破しましょう。
【担当者を動かす具体的な切り返しフレーズ】
「約款を確認しましたが、弁護士特約の利用に相手方との交渉決裂という要件はありませんよね? 治療方針や通院頻度について法的な見地から助言を受けたいので、今すぐ特約の利用承認手続きを進めてください。」
加えて、保険会社から「当社の提携弁護士でなければ特約は使えません」と案内された場合も鵜呑みにしてはいけません。約款上、被害者には弁護士を自由に選ぶ権利(自由選択権)が保障されています。交通事故分野に詳しくない提携弁護士をあてがわれるのを防ぐためにも、「自分で探した交通事故専門の弁護士に依頼しますので、その先生の事務所へ直接内諾の連絡を入れてください」と毅然と伝えれば問題ありません。
【弁護士特約 保険会社 嫌がる】に関するよくある質問(FAQ)
Q1:もらい事故で自分に過失がゼロの場合でも、自分の保険会社は特約を使わせてくれますか?
A1:問題なく利用できます。もらい事故(過失割合0対100)の場合、弁護士法72条(非弁活動の禁止)の規定により、自分の保険会社は相手方との示談代行交渉ができません。保険会社が交渉してくれない状況だからこそ、被害者自身を守るために弁護士特約の出番となります。会社側から利用を止める法的根拠はありません。
Q2:弁護士特約を使うと、相手の保険会社の担当者が怒って態度を硬化させませんか?
A2:感情的な反発を心配する必要はありません。弁護士特約を使って弁護士が受任通知を送付した瞬間、相手側保険会社は法律上、被害者本人へ直接連絡することが禁止されます。以後のやり取りはすべて弁護士が窓口となるため、相手の不遜な態度にストレスを感じること自体がなくなります。
Q3:物損事故や怪我の程度が軽い場合でも弁護士特約は使えますか?保険会社に断られませんか?
A3:擦り傷程度の軽傷や、愛車の修理代・格落ち損害を争う物損事故であっても特約は利用可能です。示談金が少額だと「弁護士費用の方が高くついて費用倒れになる」ことが一般的ですが、弁護士特約があればその費用を保険が全額カバーします。被害者が持ち出しで損をすることはありません。
まとめ:保険会社の顔色をうかがわず、正当な権利の行使を
相手側保険会社が弁護士特約を嫌がるのは支払う示談金が増額するからであり、自社の保険会社が渋るのは社内のコストや手続きを嫌っているからに過ぎません。いずれも保険会社側の都合であり、事故によって心身ともに痛手を負った被害者が配慮すべき理由はどこにもありません。
弁護士費用特約は、被害者が適正な補償と治療環境を勝ち取るために自ら加入した大切な権利です。等級ダウンの心配もない以上、担当者の消極的な姿勢に惑わされることなく、事故の初期段階から毅然と特約を行使して専門家のサポートを受けてください。 (出典: 弁護士特約 保険会社 嫌がる(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
